La réponse courte : quoi emporter
La configuration qui marche : deux cartes sur deux réseaux différents (idéalement une Visa, une Mastercard), dont au moins une sans frais de transaction à l'étranger. Ajoutez un téléphone avec un portefeuille sans contact et assez d'espèces en VND pour un à deux jours.
Trois règles font l'essentiel des économies. Payez toujours en VND, refusez systématiquement la conversion dans votre devise de domicile. N'utilisez jamais une carte de crédit à un distributeur. Renseignez-vous sur la surcharge avant de payer sans contact dans un hôtel ou une agence de voyages.
Tout le reste dans ce guide n'est que du détail par-dessus.
Comment le Vietnam paie réellement : espèces, cartes et codes QR
Où les cartes sont acceptées
Les cartes fonctionnent de manière fiable dans les hôtels de gamme moyenne et supérieure, les centres commerciaux et supermarchés (WinMart, Lotte Mart, Aeon, Co.opmart), les chaînes de proximité (Circle K, GS25, FamilyMart, 7-Eleven dans le sud), les chaînes de cafés (Highlands, Phuc Long, Starbucks), les compagnies aériennes, les cinémas, les grands restaurants, les applications de VTC payées dans l'application, et de nombreuses agences de voyages.
Où les espèces restent reines
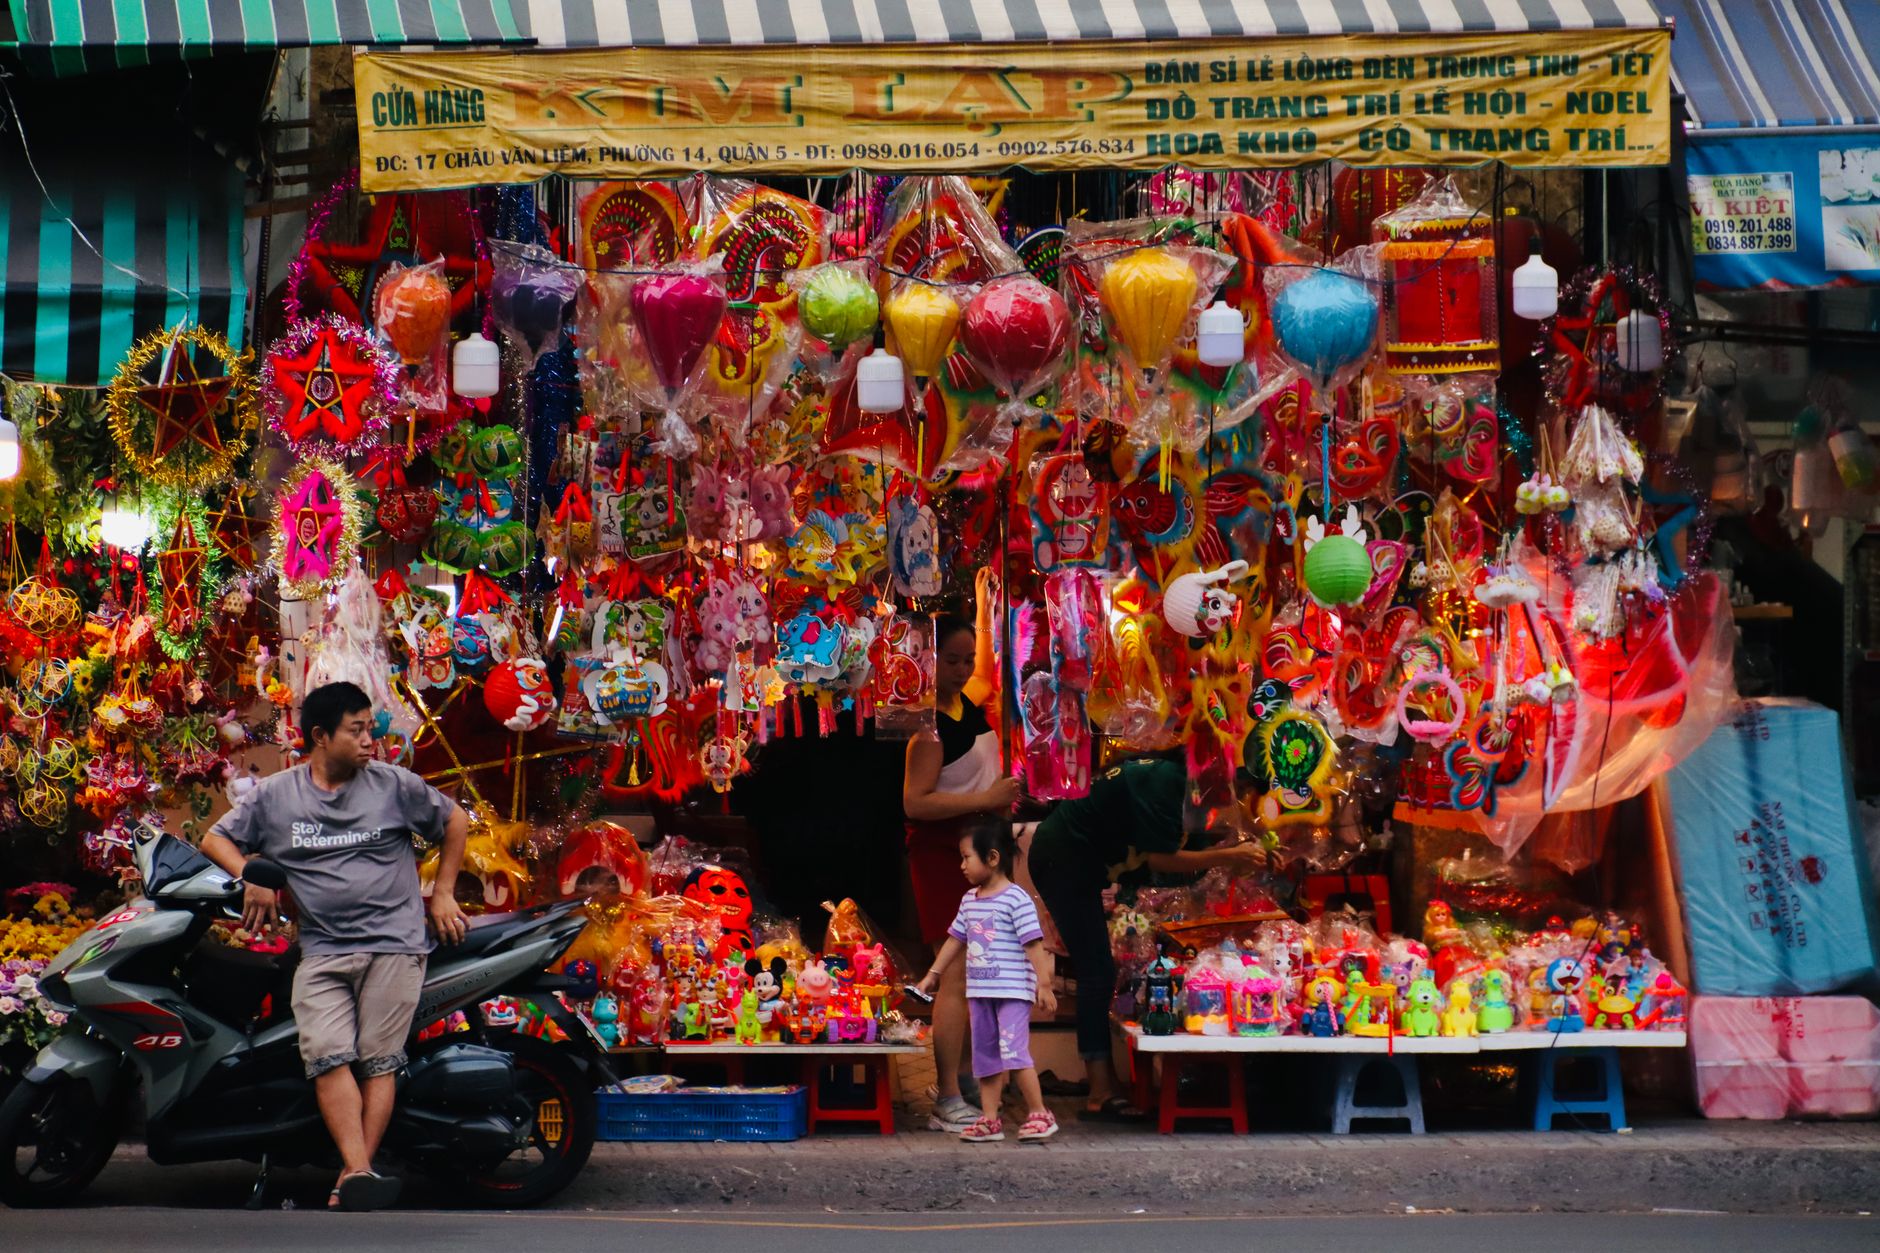
Les espèces sont attendues aux étals de street food, marchés et cafés de trottoir, taxis moto xe om héler dans la rue, bus locaux, petites pensions et homestays, frais d'entrée des petites pagodes et villages, préposés au stationnement, toilettes et pourboires. La majeure partie des montagnes du nord (boucle de Ha Giang, Cao Bang) et des zones rurales du Mékong fonctionne presque entièrement en espèces.
La révolution du code QR et pourquoi elle exclut surtout les touristes
VietQR, le standard Napas, est désormais partout, y compris sur les charrettes de bánh mì. Il nécessite normalement un compte bancaire ou un portefeuille électronique vietnamien. C'est pourquoi un vendeur peut vous refuser en agitant un panneau QR et attendre quand même des espèces. Les liens QR transfrontaliers avec les pays voisins et les réseaux partenaires comme Alipay+ se développent, mais la couverture pour un téléphone européen ou américain reste inégale. Vérifiez la liste des pays pris en charge par votre propre application bancaire avant de compter dessus.
Réalité régionale
- Hanoï, Hô Chi Minh-Ville, Da Nang : favorable à la carte, mais la vie quotidienne fonctionne encore en espèces et par QR.
- Hoi An, Nha Trang, Phu Quoc : favorable à la carte dans les commerces touristiques, où les surcharges sont courantes.
- Sapa, Ninh Binh, Ha Giang, Con Dao : dépendants des espèces. Des distributeurs existent dans les villes mais pas dans les villages.
| Type de lieu | Espèces | Carte | Sans contact | VietQR | Surcharge probable ? |
|---|---|---|---|---|---|
| Street food, étal de marché | Oui | Non | Non | Oui (comptes locaux) | Non |
| Chaîne de cafés | Oui | Oui | Oui | Oui | Non |
| Supérette | Oui | Oui | Oui | Oui | Non |
| Hôtel de gamme moyenne | Oui | Oui | Oui | Oui | Souvent 2 à 3 % |
| Homestay, petite pension | Oui | Rarement | Rarement | Parfois | Non |
| Grab ou VTC | Non | Dans l'appli | Dans l'appli | Non | Non |
| Agence de voyages, tailleur, centre de plongée | Oui | Oui | Oui | Parfois | Souvent 2 à 4 % |
| Petite pagode, frais de village | Oui | Non | Non | Non | Non |
Réseaux de cartes au Vietnam : Visa, Mastercard, JCB, Amex, UnionPay et les autres
| Réseau | Acceptation chez les commerçants | Acceptation aux distributeurs | Surcharge typique | Remarques |
|---|---|---|---|---|
| Visa | Quasi universelle là où les cartes sont acceptées | Large | Standard | Valeur sûre par défaut |
| Mastercard | Quasi universelle | Large | Standard | Valeur sûre par défaut |
| JCB | Bonne dans les zones touristiques et fréquentées par les Japonais | Bonne | Standard | Utile comme deuxième carte pour les voyageurs basés au Japon |
| UnionPay | De nombreux commerçants servant les visiteurs chinois | Nombreux (Vietcombank, BIDV, Agribank) | Standard | Utile pour la Chine, Hong Kong, Taïwan |
| American Express | Hôtels internationaux, compagnies aériennes, établissements haut de gamme | Limitée | Souvent plus élevée | Emportez une Visa en secours |
| Discover, Diners Club | Rare | Rare | n/a | Ne comptez pas dessus |
| RuPay | Limitée | Limitée | n/a | Emportez plutôt Visa ou Mastercard |
| Mir | Non acceptée | Non acceptée | n/a | Aucun contournement avec une carte Mir |
Un point que les sources publiées confondent souvent : les avantages appartiennent à la banque émettrice, pas au réseau. Cashback, accès aux salons et assurances proviennent des conditions de votre émetteur, pas de « Visa » ou « UnionPay » en général.
Les anciennes marques de cartes de débit européennes échouent aussi ici. V Pay ne fonctionne qu'en Europe. Maestro est en cours de retrait (Mastercard a arrêté les nouvelles émissions européennes à partir de juillet 2023). Les anciennes cartes girocard allemandes co-marquées V Pay ou Maestro peuvent tout simplement être refusées au Vietnam.
Sans contact, portefeuilles mobiles et paiements QR pour les visiteurs
Payer sans contact avec une carte ou un téléphone étranger
Apple Pay a été lancé pour les cartes émises au Vietnam en août 2023, et les terminaux sans contact sont désormais standards dans les chaînes. Une Visa ou Mastercard étrangère chargée dans Apple Pay ou Google Pay fonctionne sur tout terminal sans contact, car le paiement passe simplement par le réseau de la carte. Les petits montants peuvent éviter le code PIN. Les montants plus élevés peuvent nécessiter l'insertion de la carte.
MoMo, ZaloPay, VNPay et pourquoi ils sont difficiles pour les visiteurs de court séjour
Ces applications nécessitent généralement un numéro de téléphone vietnamien, une vérification eKYC et un compte bancaire ou une carte locale liés. Certaines ont expérimenté le rechargement par carte étrangère pour les touristes, mais la disponibilité change. Ne planifiez pas votre voyage autour de la mise en service de l'une d'elles.
Liens QR transfrontaliers
Le Vietnam a lancé ou annoncé des liens de paiement QR avec plusieurs pays voisins, et des réseaux partenaires comme Alipay+ permettent à certains portefeuilles asiatiques de payer chez des commerçants vietnamiens participants. Les liens actifs changent d'un mois à l'autre. En octobre 2026, vérifiez la liste des pays pris en charge par votre propre application bancaire avant de partir, et ne considérez un autocollant chez un vendeur comme valable que si votre application affiche le Vietnam.
Les frais qui vous coûtent réellement de l'argent
Frais de transaction à l'étranger facturés par votre banque
Ils sont typiquement d'environ 3 % aux États-Unis et en Australie, 2,75 à 2,99 % au Royaume-Uni, 1,5 à 3 % plus des frais fixes par paiement dans de nombreuses banques de réseau de la zone euro, environ 3,5 % plus 18 % de GST sur la marge en Inde, et environ 1,6 à 2,2 % sur les cartes japonaises.
Surcharges de commerçants sur les cartes
Les surcharges de 2 à 3 %, parfois 4 %, sont courantes dans les hôtels, agences de voyages, tailleurs de Hoi An, centres de plongée, spas et certains restaurants. Amex attire souvent un taux plus élevé. La réglementation vietnamienne sur les cartes a longtemps été interprétée comme interdisant aux commerçants de facturer un supplément aux porteurs de cartes, et la circulaire actuelle a remplacé les règles de 2016, mais la formulation exacte devrait être vérifiée avant de la citer comme loi. En pratique, la surcharge est répandue et discuter ne fonctionne que rarement.
Renseignez-vous avant de payer. Comparez le total par carte avec le prix en espèces. Pour une grosse addition surchargée, il peut être moins cher de retirer des espèces à un distributeur à faibles frais et de payer en billets, si le calcul est favorable.
Frais des opérateurs de distributeurs
Les banques vietnamiennes facturent généralement les cartes étrangères par retrait, rapportés à environ 20 000 à 110 000 VND (0,80 à 4,20 USD), en plus de tout frais de votre banque de domicile. Les politiques de frais changent fréquemment, alors vérifiez auprès des tarifs bancaires actuels plutôt qu'une liste trouvée en ligne.
Conversion dynamique de devise
Le terminal ou le distributeur propose de vous débiter dans votre devise de domicile à son propre taux. Des marges d'environ 3 à 7 % au-dessus du taux de référence sont couramment rapportées. Les règles de transparence de la DCC de l'UE ne s'appliquent qu'à l'intérieur de l'EEE, pas au Vietnam. Choisissez toujours le VND.
Avances de fonds sur carte de crédit
Retirer des espèces avec une carte de crédit déclenche généralement des frais d'avance de fonds et des intérêts dès le premier jour, même sur les cartes sans frais de transaction à l'étranger.
Petites lignes des néobanques
Les allowances gratuites de retrait s'épuisent. Certaines formules ajoutent une marge de change le week-end. Des limites mensuelles d'usage équitable sur le change existent. Lisez les détails de la formule avant de compter dessus.
| Frais | Qui le facture | Montant typique | Quand il apparaît | Comment l'éviter |
|---|---|---|---|---|
| Frais de transaction à l'étranger | Votre banque | 1,5 à 3,5 % | Chaque paiement par carte à l'étranger | Utilisez une carte sans FTF |
| Surcharge du commerçant | L'entreprise | 2 à 4 % | Hôtels, agences de voyages, tailleurs | Demandez d'abord, comparez avec les espèces |
| Frais de l'opérateur de distributeur | Banque vietnamienne | 20 000 à 110 000 VND | Chaque retrait | Retirez le maximum à chaque fois |
| Marge DCC | Terminal ou opérateur de distributeur | 3 à 7 % | Quand la devise de domicile est proposée | Choisissez toujours le VND |
| Avance de fonds | Votre émetteur de carte | Frais plus intérêts | Carte de crédit au distributeur | Utilisez une carte de débit |
La double conversion : comment elle se produit et comment l'éviter
Quatre scénarios expliquent la majeure partie de l'argent perdu.
- DCC à un terminal ou un distributeur. Le VND est converti en EUR au taux du commerçant, et votre banque peut encore appliquer ses propres frais.
- Cartes de voyage prépayées sans VND. La carte détient des USD, GBP ou EUR et dépense depuis un portefeuille USD au Vietnam, donc vous passez EUR vers USD vers VND. De nombreuses cartes prépayées à devise fixe ne proposent pas le VND comme devise rechargeable.
- Prix annoncés en USD par les hôtels et tour-opérateurs. L'hôtel convertit l'USD en VND à son propre taux, puis votre banque convertit le VND dans votre devise de domicile.
- Plateformes de réservation facturant en USD. Réserver avec une carte en AUD ou KRW crée une conversion cachée. Choisissez de payer dans la devise de votre carte sur la plateforme uniquement si le taux de la plateforme bat celui de votre carte, ou choisissez le VND ou le tarif local là où c'est proposé.
Un exemple concret. Prenez une note d'hôtel de 10 000 000 VND (environ 385 USD à 26 000 VND pour un dollar). Payez avec DCC à une marge de 5 %, ajoutez une surcharge de commerçant de 3 %, puis des frais bancaires de 2,99 %, et le trop-payé dépasse 30 USD. Payez la même note en VND avec une carte sans FTF et sans surcharge, et vous économisez la totalité de ce montant.
Quelle carte emporter, pays par pays
Les exemples ci-dessous sont à jour en octobre 2026. Vérifiez la page des frais de l'émetteur avant de partir, car des produits sont retirés et les conditions changent.
États-Unis
De nombreuses cartes de crédit facturent environ 3 %, bien que les cartes sans FTF soient courantes. Les cartes de Capital One et les cartes de voyage de Chase et Amex en sont des exemples typiques. L'acceptation d'Amex au Vietnam est limitée, et celle de Discover est rare. Notez l'acquisition de Discover par Capital One en 2025 et les possibles changements de réseau. Pour les espèces, certaines cartes de débit remboursent les frais de distributeur à l'étranger (le compte courant de Charles Schwab est souvent cité). Méfiez-vous des comptes qui remboursent les frais de distributeur mais facturent quand même des frais de transaction à l'étranger.
Canada
La plupart des cartes facturent environ 2,5 % de frais de change. Une minorité de cartes de crédit et certaines cartes prépayées fintech les suppriment. Vérifiez que tout produit que vous trouvez est encore ouvert aux nouveaux demandeurs.
Royaume-Uni
Les cartes de débit de réseau facturent typiquement 2,75 à 2,99 % plus des frais par transaction. Les banques applicatives comme Starling, Chase UK et Monzo, et certaines cartes de crédit (Barclaycard Rewards est souvent citée), suppriment les frais de change. Surveillez les allowances de distributeur et les intérêts sur les retraits par carte de crédit.
Irlande
Les cartes de débit bancaires traditionnelles comportent des frais hors euro élevés. Les banques applicatives sont la solution habituelle.
France
Les banques traditionnelles facturent environ 2 à 3 % plus des frais fixes par paiement et retrait hors zone euro. Les banques en ligne comme Boursorama et Fortuneo proposent des cartes qui suppriment ces frais sur les paiements et certains retraits. Vérifiez si votre carte nécessite une gamme internationale ou premium.
Allemagne
Une girocard co-marquée V Pay ne fonctionnera pas. Emportez une Visa Debit, une Debit Mastercard ou une carte de crédit. Plusieurs banques directes et émetteurs de cartes de crédit proposent des cartes sans frais de change, parfois avec des conditions comme le statut de « client actif ».
Espagne et Italie
Les banques traditionnelles facturent généralement des frais de change. Les néobanques et banques en ligne dominent l'espace sans frais. En Italie, vérifiez si les anciennes cartes sont Maestro ou V Pay avant de compter dessus.
Pays-Bas et Belgique
Les banques bloquent souvent géographiquement l'utilisation des cartes hors d'Europe par défaut, vous devez donc passer la carte en mode « monde » dans l'application avant de partir. Les banques néerlandaises ont remplacé Maestro par Visa ou Mastercard débit, mais appliquent toujours une marge de change et des frais de distributeur hors UE.
Australie et Nouvelle-Zélande
Les quatre grandes banques facturent environ 3 %. Plusieurs cartes de crédit et comptes de transaction suppriment les frais de change, certains avec des conditions mensuelles. Vérifiez si les produits longtemps recommandés sont encore ouverts aux nouveaux demandeurs.
Corée du Sud
Les cartes standard facturent des frais de réseau plus des frais d'émetteur à l'étranger. Depuis 2024, les cartes de débit de voyage bancaires avec devises étrangères préchargées et retraits gratuits aux distributeurs à l'étranger sont devenues courantes (Hana Travelog, Shinhan SOL Travel et similaires). Vérifiez si le VND peut être préchargé. Sinon, les dépenses passent par un portefeuille USD et deviennent une double conversion. Certains portefeuilles coréens ont une acceptation via réseaux partenaires au Vietnam, mais vérifiez la date avant de compter dessus.
Japon
Les frais administratifs à l'étranger sont typiquement d'environ 1,6 à 2,2 %. JCB est relativement bien acceptée dans les zones touristiques. Les cartes de débit multidevises des banques japonaises ne détiennent généralement pas de VND, donc le tarif standard s'applique.
Inde
La marge de change est typiquement d'environ 3,5 % plus 18 % de GST sur la marge. Des cartes de crédit à faible marge ou sans marge et des produits de débit et de change sans marge existent. L'acceptation de RuPay est limitée, alors emportez une Visa ou Mastercard. Dans le cadre du Liberalised Remittance Scheme, la taxe collectée à la source s'applique aux dépenses par carte de débit et carte de change au-delà du seuil annuel (relevé à 10 lakhs de roupies à partir d'avril 2025), tandis que les dépenses par carte de crédit internationale ont été maintenues hors TCS. Vérifiez les règles actuelles. La plupart des cartes de change indiennes ne peuvent pas charger de VND.
Singapour, Thaïlande, Malaisie et autres pays de l'ASEAN
Les cartes multidevises locales sont populaires à Singapour. Vérifiez le lien QR transfrontalier entre votre pays et le Vietnam dans votre application bancaire.
Chine, Hong Kong et Taïwan
UnionPay est acceptée à de nombreux distributeurs et chez certains commerçants. Alipay et WeChat Pay sont acceptés chez les commerçants servant les visiteurs chinois.
Russie
Les cartes Visa et Mastercard émises en Russie ne fonctionnent pas à l'étranger, et Mir n'est pas acceptée au Vietnam. Les rapports sur les cartes UnionPay émises en Russie à l'étranger sont contradictoires. Emportez des USD ou des EUR, échangez dans des banques agréées, et déclarez les espèces au-delà de 5 000 USD à l'arrivée.
| Pays | Frais de change typiques en banque de réseau | Types de cartes qui les évitent | Réseau à emporter | Point d'attention local |
|---|---|---|---|---|
| États-Unis | Environ 3 % | Cartes de crédit sans FTF | Visa, Mastercard | Amex et Discover faibles |
| Canada | Environ 2,5 % | Certaines cartes de crédit et fintech | Visa, Mastercard | Vérifiez que le produit est encore ouvert |
| Royaume-Uni | 2,75 à 2,99 % plus frais | Banques applicatives, certaines cartes de crédit | Visa, Mastercard | Limites d'allowance de distributeur |
| France | 2 à 3 % plus frais fixes | Banques en ligne | Visa, Mastercard | Une gamme premium peut être requise |
| Allemagne | Variable | Banques directes | Visa Debit, Debit Mastercard | Girocard avec V Pay échoue |
| Pays-Bas, Belgique | Marge de change hors UE | Néobanques | Visa, Mastercard débit | Géoblocage activé par défaut |
| Australie, NZ | Environ 3 % | Certaines cartes de crédit et comptes de transaction | Visa, Mastercard | L'éligibilité des produits change |
| Corée du Sud | Réseau plus frais d'émetteur | Cartes de débit de voyage bancaires | Visa, Mastercard | Le VND peut ne pas être préchargeable |
| Japon | 1,6 à 2,2 % | Certaines cartes multidevises | JCB, Visa | Le VND est rarement chargeable |
| Inde | 3,5 % plus GST | Cartes sans marge | Visa, Mastercard | RuPay limitée, pas de chargement en VND |
| Chine, HK, Taïwan | Variable | Cartes multidevises | UnionPay, Visa | Alipay seulement chez certains commerçants |
| Russie | n/a | n/a | Aucun fiable | Emportez des espèces, déclarez au-delà de 5 000 USD |
Néobanques, comptes multidevises et cartes de voyage prépayées
Comment les comptes multidevises et les cartes néobanques tarifent le VND
Attendez-vous à une conversion au taux interbancaire ou proche, avec des frais réduits, des allowances gratuites de retrait (souvent quelques retraits ou environ 200 unités de devise de domicile par mois sur les formules de base), et des marges le week-end sur certaines formules. La possibilité de détenir du VND comme solde diffère selon le fournisseur et la formule, alors vérifiez dans les applications Wise et Revolut plutôt que de faire confiance à un article de blog.
Cartes de voyage prépayées
Utiles pour budgétiser et pour séparer les fonds de votre compte principal. Leur faiblesse est l'absence de chargement en VND, ce qui crée une double conversion. Quelques fournisseurs autrefois recommandés n'opèrent plus, alors vérifiez que tout produit que vous mentionnez existe encore.
Néobanque vs carte traditionnelle
Les néobanques offrent de meilleurs taux. Les cartes traditionnelles offrent des plafonds plus élevés, un meilleur support de contestation, un support téléphonique et des pré-autorisations d'hôtel plus faciles. Emportez une de chaque.
Cartes virtuelles pour les réservations en ligne
Les cartes virtuelles réduisent l'exposition à la fraude lors de la réservation en ligne de vols intérieurs, trains ou circuits.
| Type de produit | Comment le VND est tarifé | Peut détenir du VND ? | Allowance gratuite de distributeur | Marge le week-end | Meilleur usage |
|---|---|---|---|---|---|
| Carte néobanque | Proche du taux interbancaire plus frais réduits | Généralement non | Quelques retraits par mois | Sur certaines formules | Dépenses quotidiennes |
| Compte multidevises | Proche du taux interbancaire | Parfois | Variable | Parfois | Longs voyages |
| Carte de voyage prépayée | Via portefeuille USD ou EUR | Rarement | Variable | Parfois | Budgétisation |
| Carte de crédit traditionnelle | Taux bancaire plus frais de change | Non | n/a | Non | Gros achats, secours |
Distributeurs et espèces : retirer, échanger et combien emporter
Utiliser les distributeurs vietnamiens
Préférez les machines rattachées aux agences bancaires, utilisées pendant les heures d'ouverture. Les limites par transaction sont typiquement de 2 000 000 à 5 000 000 VND (environ 77 à 192 USD), certaines banques autorisant jusqu'à 10 000 000 VND (environ 385 USD). Refusez toute offre de conversion. Si une machine avale votre carte, contactez l'agence le jour même avec votre passeport.
Échanger des espèces
Utilisez des banques agréées et des comptoirs de change autorisés, y compris les aéroports, où vous devriez comparer les taux. Certains guides recommandent les boutiques d'or, mais échanger dans des lieux non autorisés est techniquement illégal pour le client, et des amendes ont été imposées. Afficher des prix en devise étrangère est également interdit, même si certains commerces citent encore l'USD.
Règles sur les espèces et pièges des billets
Déclarez les espèces au-delà de 5 000 USD équivalent ou 15 000 000 VND à l'entrée. Les billets vont de 1 000 à 500 000 VND. Il n'existe pas de billet de 5 000 000 VND, malgré ce qu'affirment certaines sources publiées. Les pièces ne sont plus émises et sont rarement vues. Confondre 10 000 avec 200 000, ou 20 000 avec 500 000, est une erreur classique.
Combien d'espèces emporter
Un voyageur à petit budget peut s'en sortir avec 500 000 à 800 000 VND (environ 20 à 30 USD) par jour en espèces, les cartes couvrant les hôtels. Un voyageur de gamme moyenne devrait emporter 1 500 000 à 2 500 000 VND (environ 58 à 96 USD) pour les repas, le transport, les pourboires et les petites entrées. Doublez en montagne.
Jours fériés quand les distributeurs se vident
Autour du Têt, les banques ferment plusieurs jours et les distributeurs des petites villes peuvent se vider. Le prochain Têt tombe le 6 février 2027. Retirez à l'avance et vérifiez le calendrier officiel des jours fériés 2027. La pause du 30 avril au 1er mai et la Fête nationale du 2 septembre apportent aussi fermetures et affluence.
Avant de partir : la liste de contrôle des paiements
- Activez l'utilisation internationale et retirez tout géoblocage dans votre application bancaire.
- Vérifiez les dates d'expiration de chaque carte que vous emportez.
- Augmentez les plafonds de retrait et de dépenses avant le départ.
- Enregistrez le numéro d'urgence de votre banque dans un format qui ne dépend pas de votre téléphone.
- Répartissez les cartes entre les bagages, et gardez une carte séparée de votre portefeuille.
Le piège de l'OTP : les paiements en ligne au Vietnam (vols intérieurs, trains, certaines applications) utilisent 3-D Secure, souvent par SMS vers votre numéro de domicile. Si vous passez à une SIM ou eSIM vietnamienne et perdez votre ligne de domicile, vous ne pouvez pas recevoir les codes. Gardez la ligne de domicile active sur un double SIM ou une eSIM, ou passez à l'approbation dans l'application avant le départ.
Les pré-autorisations d'hôtel sur les cartes de débit peuvent prendre 7 à 30 jours pour être libérées. Utilisez une carte de crédit pour l'enregistrement à l'hôtel lorsque c'est possible.
Sécurité, fraude et que faire quand les choses tournent mal
Les risques réels incluent le skimming aux distributeurs, les cartes sorties de votre champ de vision, les totaux gonflés saisis sur les terminaux, et la DCC poussée par le personnel.
Si une carte est perdue ou volée, gelez-la dans l'application, appelez l'émetteur et déposez une plainte à la police si l'assurance l'exige. Si elle est bloquée, une fausse alerte de fraude sur la première transaction vietnamienne est courante, alors approuvez-la dans l'application. Si une machine l'avale, visitez l'agence bancaire propriétaire du distributeur.
Certaines boutiques de location de motos retiennent les passeports en dépôt. Proposez un dépôt en espèces à la place, et ne laissez jamais une empreinte de carte sans montant écrit.
Rester plus longtemps : comptes bancaires vietnamiens et portefeuilles électroniques
Pour les expatriés et les nomades numériques, ouvrir un compte local nécessite généralement un passeport, un visa d'une durée suffisante et parfois une carte de résidence temporaire. Les règles de vérification biométrique introduites en 2024 s'appliquent aux virements en ligne et à l'accès aux applications. Un compte local débloque VietQR, MoMo et les sites exclusivement nationaux. Les politiques varient selon l'agence, alors renseignez-vous à l'avance.
FAQ
Q : La carte de crédit est-elle largement utilisée au Vietnam ? Oui dans les hôtels, centres commerciaux, chaînes, compagnies aériennes et applications de VTC, surtout à Hanoï, Hô Chi Minh-Ville et Da Nang. Le commerce local quotidien fonctionne encore en espèces et par codes QR vietnamiens. Prévoyez de payer environ la moitié de vos dépenses en espèces sur un itinéraire typique, et davantage en montagne et en zone rurale.
Q : Puis-je utiliser une carte Revolut ou Wise au Vietnam ? Oui, car ce sont des cartes Visa ou Mastercard et elles fonctionnent aux terminaux et aux distributeurs. Surveillez l'allowance gratuite de retrait, les marges le week-end sur certaines formules et les frais de l'opérateur de distributeur local. Emportez une deuxième carte d'un autre fournisseur en secours.
Q : Ai-je besoin d'une carte numérique ou d'un portefeuille mobile pour le Vietnam ? Non. Une Visa ou Mastercard physique à puce et code PIN suffit. L'ajouter à Apple Pay ou Google Pay est pratique pour les paiements sans contact. Les portefeuilles locaux comme MoMo et ZaloPay nécessitent généralement un compte vietnamien, et une carte virtuelle est utile pour les réservations en ligne.
Q : Dois-je payer en VND ou dans ma devise de domicile quand le terminal le demande ? Toujours en VND. Choisir votre devise de domicile déclenche la conversion dynamique de devise au taux du commerçant, ce qui coûte typiquement plusieurs pour cent de plus. Il en va de même aux distributeurs.
Q : Pourquoi les commerces ajoutent-ils 2 à 3 % quand je paie par carte, et puis-je refuser ? Les surcharges sont courantes dans les hôtels, agences et commerces touristiques, même si la réglementation vietnamienne sur les cartes est généralement interprétée comme les interdisant. Renseignez-vous avant de payer, comparez avec le prix en espèces, et décidez ce qui revient le moins cher.
Q : Puis-je payer en dollars américains au Vietnam ? Afficher des prix et payer en devise étrangère est interdit pour la plupart des commerces, bien que certains hôtels et agences citent l'USD. Payer en USD signifie généralement un mauvais taux de conversion, et le VND est presque toujours moins cher.
Q : Quels distributeurs sont les moins chers pour les cartes étrangères ? Les frais et limites changent souvent. Retirez le maximum à chaque fois pour répartir les frais fixes, utilisez les machines rattachées aux agences, et ne retirez jamais d'espèces avec une carte de crédit. Vérifiez les tarifs bancaires actuels plutôt qu'une liste trouvée en ligne.
Q : 100 USD, est-ce beaucoup d'argent au Vietnam ? À environ 26 000 VND pour un dollar (vérifiez le taux du jour), 100 USD représentent environ 2 600 000 VND. Cela couvre plusieurs jours de street food et de transport local, ou environ une journée de voyage de gamme moyenne avec hôtel, repas et un circuit.
Vos questions et vos conseils
Une question, une info récente, une expérience à partager ? Notre équipe lit chaque message avant de le publier.
Aucun commentaire pour l'instant. Posez la première question ou partagez un conseil !