Die kurze Antwort: Was Sie mitnehmen sollten
Das Setup, das funktioniert: zwei Karten aus zwei verschiedenen Netzen (idealerweise eine Visa, eine Mastercard), mindestens eine ohne Auslandstransaktionsgebühr. Dazu ein Handy mit kontaktloser Wallet und genug VND-Bargeld für ein bis zwei Tage.
Drei Regeln sparen am meisten Geld. Zahlen Sie immer in VND und akzeptieren Sie nie die Umrechnung in Ihre Heimatwährung. Verwenden Sie niemals eine Kreditkarte am Geldautomaten. Fragen Sie nach dem Aufschlag, bevor Sie im Hotel oder am Tour-Schalter Ihr Kärtchen auflegen.
Alles andere in diesem Leitfaden sind Details obendrauf.
Wie Vietnam tatsächlich zahlt: Bargeld, Karten und QR-Codes
Wo Karten akzeptiert werden
Karten funktionieren zuverlässig in Hotels ab der Mittelklasse, in Einkaufszentren und Supermärkten (WinMart, Lotte Mart, Aeon, Co.opmart), bei Convenience-Ketten (Circle K, GS25, FamilyMart, 7-Eleven im Süden), bei Café-Ketten (Highlands, Phuc Long, Starbucks), bei Fluggesellschaften, Kinos, größeren Restaurants, Ride-Hailing-Apps mit In-App-Zahlung und vielen Tour-Schaltern.
Wo Bargeld noch König ist
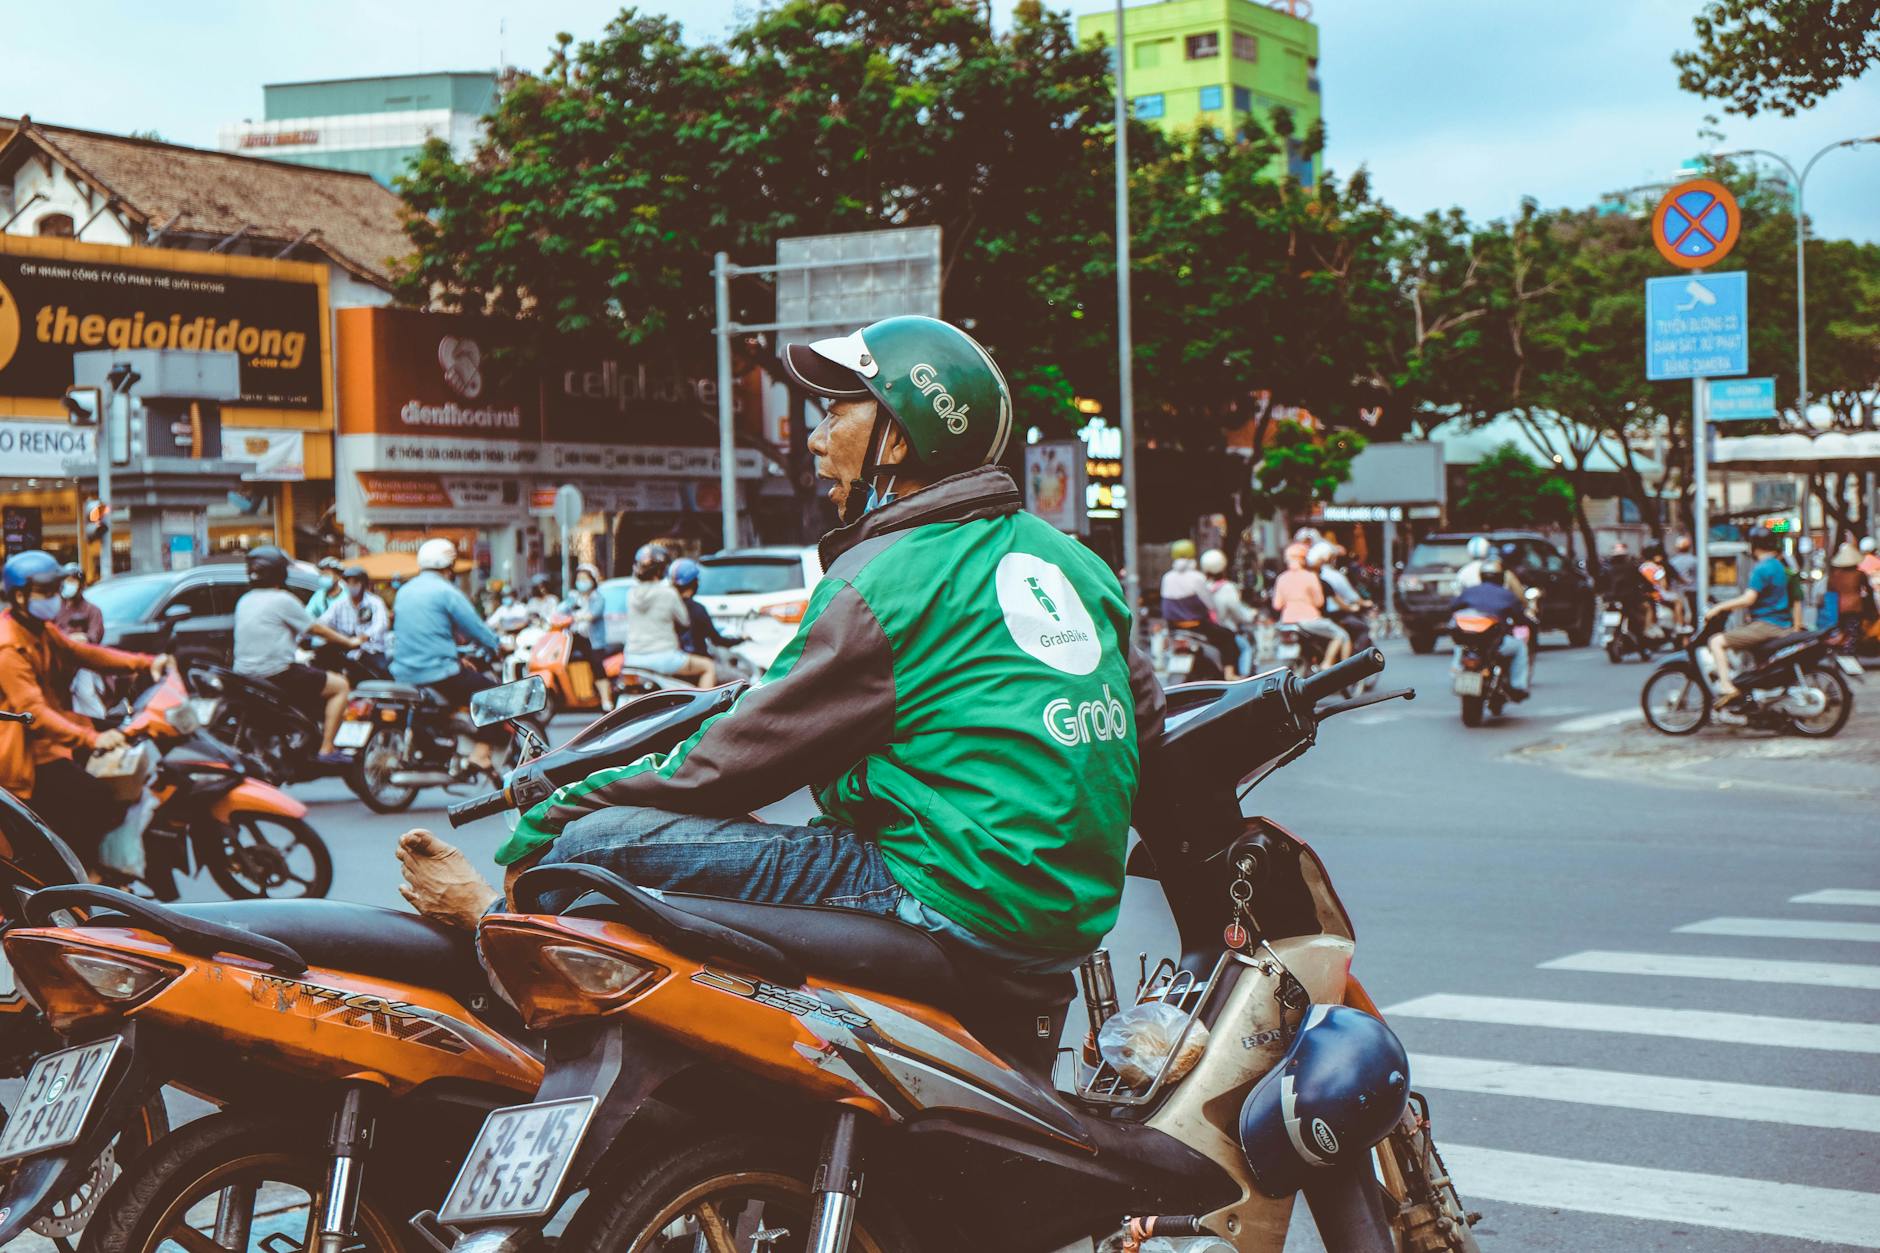
Bargeld wird erwartet an Streetfood-Ständen, auf Märkten und in Straßencafés, bei Xe-Om-Motorradtaxis, die man auf der Straße anhält, in lokalen Bussen, kleinen Pensionen und Homestays, bei Eintrittsgeldern kleiner Pagoden und Dörfer, bei Parkwächtern, für Toiletten und Trinkgelder. Der Großteil der nördlichen Berge (Ha-Giang-Loop, Cao Bang) und ländliche Mekong-Regionen laufen fast ausschließlich mit Bargeld.
Die QR-Code-Revolution und warum sie Touristen meist ausschließt
VietQR, der Napas-Standard, ist heute überall zu finden, auch an Bánh-Mì-Wagen. Es erfordert normalerweise ein vietnamesisches Bankkonto oder eine E-Wallet. Deshalb winkt Ihnen ein Verkäufer vielleicht mit einem QR-Schild ab und erwartet trotzdem Bargeld. Grenzüberschreitende QR-Verknüpfungen mit Nachbarländern und Partnernetzen wie Alipay+ werden ausgebaut, aber die Abdeckung für ein europäisches oder amerikanisches Handy ist noch lückenhaft. Prüfen Sie die Liste der unterstützten Länder in Ihrer eigenen Banking-App, bevor Sie sich darauf verlassen.
Realitätscheck nach Region
- Hanoi, Ho-Chi-Minh-Stadt, Da Nang: kartenfreundlich, aber das Alltagsleben läuft weiterhin mit Bargeld und QR.
- Hoi An, Nha Trang, Phu Quoc: kartenfreundlich in touristischen Betrieben, wo Aufschläge üblich sind.
- Sapa, Ninh Binh, Ha Giang, Con Dao: bargeldabhängig. Geldautomaten gibt es in Städten, aber nicht in Dörfern.
| Ortstyp | Bargeld | Karte | Kontaktlos | VietQR | Aufschlag wahrscheinlich? |
|---|---|---|---|---|---|
| Streetfood, Marktstand | Ja | Nein | Nein | Ja (lokale Konten) | Nein |
| Café-Kette | Ja | Ja | Ja | Ja | Nein |
| Convenience-Store | Ja | Ja | Ja | Ja | Nein |
| Mittelklasse-Hotel | Ja | Ja | Ja | Ja | Oft 2 bis 3 % |
| Homestay, kleine Pension | Ja | Selten | Selten | Manchmal | Nein |
| Grab oder Ride-Hailing | Nein | In-App | In-App | Nein | Nein |
| Tour-Schalter, Schneider, Tauchshop | Ja | Ja | Ja | Manchmal | Oft 2 bis 4 % |
| Kleine Pagode, Dorfgebühr | Ja | Nein | Nein | Nein | Nein |
Kartennetze in Vietnam: Visa, Mastercard, JCB, Amex, UnionPay und der Rest
| Netz | Händlerakzeptanz | Geldautomaten-Akzeptanz | Typischer Aufschlag | Hinweise |
|---|---|---|---|---|
| Visa | Nahezu universell, wo Karten genommen werden | Breit | Standard | Sicherste Standardwahl |
| Mastercard | Nahezu universell | Breit | Standard | Sicherste Standardwahl |
| JCB | Gut in touristischen und von Japanern frequentierten Gebieten | Gut | Standard | Nützliche Zweitkarte für Reisende aus Japan |
| UnionPay | Viele Händler, die chinesische Besucher bedienen | Viele (Vietcombank, BIDV, Agribank) | Standard | Nützlich für China, Hongkong, Taiwan |
| American Express | Internationale Hotels, Fluggesellschaften, gehobene Lokale | Begrenzt | Oft höher | Visa als Backup mitnehmen |
| Discover, Diners Club | Selten | Selten | k. A. | Nicht darauf verlassen |
| RuPay | Begrenzt | Begrenzt | k. A. | Besser Visa oder Mastercard mitnehmen |
| Mir | Wird nicht akzeptiert | Wird nicht akzeptiert | k. A. | Keine Umgehungslösung mit einer Mir-Karte |
Ein Punkt, den veröffentlichte Quellen oft falsch darstellen: Vorteile gehören der ausgebenden Bank, nicht dem Netz. Cashback, Lounge-Zugang und Versicherung stammen aus den Bedingungen Ihres Kartenausgebers, nicht von „Visa" oder „UnionPay" im Allgemeinen.
Auch alte europäische Debitmarken scheitern hier. V Pay funktioniert nur in Europa. Maestro wird auslaufen (Mastercard stellte die neue europäische Ausgabe ab Juli 2023 ein). Ältere deutsche Girocards mit Co-Branding V Pay oder Maestro werden in Vietnam möglicherweise einfach abgelehnt.
Kontaktlos, mobile Wallets und QR-Zahlungen für Besucher
Tap to pay mit ausländischer Karte oder Handy
Apple Pay wurde im August 2023 für in Vietnam ausgegebene Karten eingeführt, und kontaktlose Terminals sind in Ketten inzwischen Standard. Eine ausländische Visa oder Mastercard, die in Apple Pay oder Google Pay geladen ist, funktioniert an jedem kontaktlosen Terminal, weil die Zahlung einfach über das Kartennetz läuft. Bei kleinen Beträgen entfällt möglicherweise die PIN. Bei größeren Beträgen muss die Karte eventuell eingesteckt werden.
MoMo, ZaloPay, VNPay und warum sie für Kurzurlauber schwierig sind
Diese Apps benötigen in der Regel eine vietnamesische Telefonnummer, eine eKYC-Verifizierung und ein verknüpftes lokales Bankkonto oder eine Karte. Einige haben mit Aufladungen per ausländischer Karte für Touristen experimentiert, aber die Verfügbarkeit ändert sich. Planen Sie Ihre Reise nicht darum herum, eine davon zum Laufen zu bringen.
Grenzüberschreitende QR-Verknüpfungen
Vietnam hat QR-Zahlungsverknüpfungen mit mehreren Nachbarländern gestartet oder angekündigt, und Partnernetze wie Alipay+ ermöglichen es einigen asiatischen Wallets, bei teilnehmenden vietnamesischen Händlern zu zahlen. Welche Verknüpfungen live sind, ändert sich von Monat zu Monat. Prüfen Sie Stand Oktober 2026 die Liste der unterstützten Länder in Ihrer eigenen Banking-App, bevor Sie fliegen, und betrachten Sie einen Händleraufkleber nur dann als gültig, wenn Ihre App Vietnam anzeigt.
Die Gebühren, die Sie tatsächlich Geld kosten
Auslandstransaktionsgebühren Ihrer Bank
Diese liegen typischerweise bei etwa 3 % in den USA und Australien, 2,75 bis 2,99 % in Großbritannien, 1,5 bis 3 % plus einer Fixgebühr pro Zahlung bei vielen mitteleuropäischen Filialbanken, etwa 3,5 % plus 18 % GST auf den Aufschlag in Indien und etwa 1,6 bis 2,2 % bei japanischen Karten.
Händleraufschläge für Kartenzahlungen
Aufschläge von 2 bis 3 %, manchmal 4 %, sind üblich bei Hotels, Reisebüros, Schneidern in Hoi An, Tauchshops, Spas und einigen Restaurants. Amex zieht oft einen höheren Satz nach sich. Vietnamesische Kartenvorschriften wurden lange so gelesen, dass es Händlern verboten ist, Karteninhabern extra etwas zu berechnen, und das aktuelle Rundschreiben ersetzte die Regeln von 2016, aber der genaue Wortlaut sollte geprüft werden, bevor Sie ihn als Gesetz zitieren. In der Praxis sind Aufschläge weit verbreitet, und Diskutieren hilft selten.
Fragen Sie vor dem Bezahlen. Vergleichen Sie den Kartenbetrag mit dem Barpreis. Bei einer hohen Rechnung mit Aufschlag kann es günstiger sein, am Geldautomaten mit niedriger Gebühr Bargeld abzuheben und mit Scheinen zu zahlen, wenn die Rechnung aufgeht.
Geldautomaten-Gebühren der Betreiber
Vietnamesische Banken berechnen ausländischen Karten in der Regel eine Gebühr pro Abhebung, gemeldet mit etwa 20.000 bis 110.000 VND (0,80 bis 4,20 USD), zusätzlich zu einer eventuellen Gebühr Ihrer Heimatbank. Gebührenpolitiken ändern sich häufig, prüfen Sie daher die aktuellen Banktarife statt einer Liste, die Sie online gefunden haben.
Dynamische Währungsumrechnung
Das Terminal oder der Geldautomat bietet an, Ihnen den Betrag in Ihrer Heimatwährung zu einem eigenen Kurs zu berechnen. Aufschläge von etwa 3 bis 7 % über dem Referenzkurs werden häufig gemeldet. Die DCC-Offenlegungsregeln der EU gelten nur innerhalb des EWR, nicht in Vietnam. Wählen Sie immer VND.
Bargeldvorschüsse mit Kreditkarte
Bargeldabhebungen mit einer Kreditkarte lösen in der Regel eine Bargeldvorschussgebühr und Zinsen ab dem ersten Tag aus, selbst bei Karten ohne Auslandstransaktionsgebühr.
Das Kleingedruckte bei Neobanken
Kostenlose Geldautomaten-Kontingente sind irgendwann erschöpft. Manche Tarife schlagen am Wochenende einen FX-Aufschlag drauf. Es gibt monatliche Fair-Use-Limits für den Währungstausch. Lesen Sie die Tarifdetails, bevor Sie sich darauf verlassen.
| Gebühr | Wer sie berechnet | Typische Höhe | Wann sie auftritt | Wie man sie vermeidet |
|---|---|---|---|---|
| Auslandstransaktionsgebühr | Ihre Bank | 1,5 bis 3,5 % | Bei jeder Kartenzahlung im Ausland | Karte ohne Auslandsgebühr nutzen |
| Händleraufschlag | Das Geschäft | 2 bis 4 % | Hotels, Tour-Schalter, Schneider | Vorher fragen, mit Barpreis vergleichen |
| Geldautomaten-Gebühr | Vietnamesische Bank | 20.000 bis 110.000 VND | Bei jeder Abhebung | Jedes Mal den Höchstbetrag abheben |
| DCC-Aufschlag | Terminal- oder Geldautomatenbetreiber | 3 bis 7 % | Wenn Heimatwährung angeboten wird | Immer VND wählen |
| Bargeldvorschuss | Ihr Kartenausgeber | Gebühr plus Zinsen | Kreditkarte am Geldautomaten | Debitkarte verwenden |
Doppelte Umrechnung: Wie sie entsteht und wie man sie vermeidet
Vier Szenarien erklären den Großteil des verlorenen Geldes.
- DCC an einem Terminal oder Geldautomaten. VND wird zum Händlerkurs in EUR umgerechnet, und Ihre Bank berechnet möglicherweise trotzdem ihre eigene Gebühr.
- Prepaid-Reisekarten ohne VND. Die Karte hält USD, GBP oder EUR und gibt in Vietnam aus einem USD-Wallet aus, also geht es von EUR zu USD zu VND. Viele Prepaid-Karten mit fester Währung bieten VND nicht als aufladbare Währung an.
- Preise in USD, die von Hotels und Reiseveranstaltern genannt werden. Das Hotel rechnet USD zu seinem eigenen Kurs in VND um, dann rechnet Ihre Bank VND in Ihre Heimatwährung um.
- Buchungsplattformen, die in USD abrechnen. Die Buchung mit einer Karte in AUD oder KRW erzeugt eine versteckte Umrechnung. Wählen Sie auf der Plattform die Zahlung in der Währung Ihrer Karte nur dann, wenn der Plattformkurs den Ihrer Karte schlägt, oder wählen Sie VND bzw. lokale Preisgestaltung, wo angeboten.
Ein Rechenbeispiel. Nehmen Sie eine Hotelrechnung von 10.000.000 VND (etwa 385 USD bei 26.000 VND pro Dollar). Zahlen Sie mit DCC bei 5 % Aufschlag, addieren Sie 3 % Händleraufschlag und dann 2,99 % Bankgebühr, und die Überzahlung übersteigt 30 USD. Zahlen Sie dieselbe Rechnung in VND mit einer Karte ohne Auslandsgebühr und ohne Aufschlag, sparen Sie diesen gesamten Betrag.
Welche Karte Sie mitnehmen sollten, Land für Land
Die folgenden Beispiele gelten Stand Oktober 2026. Prüfen Sie die Gebührenseite des Ausgebers, bevor Sie fliegen, denn Produkte werden eingestellt und Bedingungen ändern sich.
Vereinigte Staaten
Viele Kreditkarten berechnen etwa 3 %, doch Karten ohne Auslandsgebühr sind verbreitet. Capital-One-Karten und Reisekarten von Chase und Amex sind typische Beispiele. Die Amex-Akzeptanz in Vietnam ist begrenzt, und die Discover-Akzeptanz ist selten. Beachten Sie Capital Ones Übernahme von Discover 2025 und mögliche Netzänderungen. Für Bargeld erstatten einige Debitkarten Auslands-Geldautomaten-Gebühren (das Checking-Konto von Charles Schwab wird weithin genannt). Achten Sie auf Konten, die Geldautomaten-Gebühren erstatten, aber trotzdem eine Auslandstransaktionsgebühr berechnen.
Kanada
Die meisten Karten berechnen etwa 2,5 % FX. Eine Minderheit der Kreditkarten und einige Fintech-Prepaidkarten verzichten darauf. Prüfen Sie, ob ein Produkt, das Sie finden, noch neue Antragsteller annimmt.
Vereinigtes Königreich
Filial-Debitkarten berechnen typischerweise 2,75 bis 2,99 % plus eine Gebühr pro Transaktion. App-Banken wie Starling, Chase UK und Monzo sowie einige Kreditkarten (Barclaycard Rewards wird oft genannt) verzichten auf FX-Gebühren. Achten Sie auf Geldautomaten-Kontingente und Zinsen bei Bargeldabhebungen mit Kreditkarte.
Irland
Traditionelle Bankdebitkarten haben hohe Nicht-Euro-Gebühren. App-Banken sind die übliche Umgehungslösung.
Frankreich
Traditionelle Banken berechnen etwa 2 bis 3 % plus Fixgebühren pro Zahlung und Abhebung außerhalb der Eurozone. Online-Banken wie Boursorama und Fortuneo bieten Karten, die diese Gebühren bei Zahlungen und einigen Abhebungen erlassen. Prüfen Sie, ob Ihre Karte eine internationale oder Premium-Stufe erfordert.
Deutschland
Eine Girocard mit Co-Branding V Pay funktioniert nicht. Bringen Sie eine Visa Debit, eine Debit Mastercard oder eine Kreditkarte mit. Mehrere Direktbanken und Kreditkartenausgeber bieten Karten ohne FX-Gebühr, teils mit Bedingungen wie dem Status als „aktiver Kunde".
Spanien und Italien
Traditionelle Banken berechnen meist FX-Gebühren. Neobanken und Online-Banken dominieren den gebührenfreien Bereich. Prüfen Sie in Italien, ob alte Karten Maestro oder V Pay sind, bevor Sie sich darauf verlassen.
Niederlande und Belgien
Banken sperren die Kartennutzung außerhalb Europas oft standardmäßig per Geo-Block, daher müssen Sie die Karte vor dem Flug in der App auf „Welt" umstellen. Niederländische Banken haben Maestro durch Visa- oder Mastercard-Debit ersetzt, berechnen außerhalb der EU aber weiterhin einen FX-Aufschlag und Geldautomaten-Gebühren.
Australien und Neuseeland
Die vier großen Banken berechnen etwa 3 %. Mehrere Kreditkarten und Transaktionskonten erlassen FX-Gebühren, teils mit monatlichen Bedingungen. Prüfen Sie, ob seit Langem empfohlene Produkte noch neue Antragsteller annehmen.
Südkorea
Standardkarten berechnen eine Netzgebühr plus eine Auslandsgebühr des Ausgebers. Seit 2024 sind Reise-Debitkarten von Banken mit vorab geladener Fremdwährung und kostenlosen Auslands-Geldautomaten-Abhebungen zum Mainstream geworden (Hana Travelog, Shinhan SOL Travel und ähnliche). Prüfen Sie, ob VND vorab geladen werden kann. Wenn nicht, läuft die Ausgabe aus einem USD-Wallet und wird zur doppelten Umrechnung. Einige koreanische Wallets haben Akzeptanz über Partnernetze in Vietnam, aber verifizieren Sie das Datum, bevor Sie sich darauf verlassen.
Japan
Auslandsverwaltungsgebühren liegen typischerweise bei etwa 1,6 bis 2,2 %. JCB wird in touristischen Gebieten relativ gut akzeptiert. Mehrwährungs-Debitkarten japanischer Banken halten in der Regel keine VND, daher gilt die Standardgebühr.
Indien
Der Forex-Aufschlag liegt typischerweise bei etwa 3,5 % plus 18 % GST auf den Aufschlag. Kreditkarten mit niedrigem oder keinem Aufschlag sowie Debit- und Forex-Produkte ohne Aufschlag existieren. Die RuPay-Akzeptanz ist begrenzt, bringen Sie daher eine Visa oder Mastercard mit. Im Rahmen des Liberalised Remittance Scheme gilt die Quellensteuer (TCS) für Debit- und Forex-Kartenausgaben oberhalb der jährlichen Schwelle (ab April 2025 auf 10 Lakh Rupien angehoben), während internationale Kreditkartenausgaben außerhalb der TCS blieben. Prüfen Sie die aktuellen Regeln. Die meisten indischen Forex-Karten können keine VND laden.
Singapur, Thailand, Malaysia und andere ASEAN-Länder
Lokale Mehrwährungskarten sind in Singapur beliebt. Prüfen Sie die grenzüberschreitende QR-Verknüpfung zwischen Ihrem Land und Vietnam in Ihrer Banking-App.
China, Hongkong und Taiwan
UnionPay wird an vielen Geldautomaten und einigen Händlern akzeptiert. Alipay und WeChat Pay werden bei Händlern akzeptiert, die chinesische Besucher bedienen.
Russland
In Russland ausgegebene Visa- und Mastercard-Karten funktionieren im Ausland nicht, und Mir wird in Vietnam nicht akzeptiert. Berichte über in Russland ausgegebene UnionPay-Karten im Ausland sind widersprüchlich. Führen Sie USD oder EUR mit, tauschen Sie bei lizenzierten Banken und deklarieren Sie Bargeld über 5.000 USD bei der Einreise.
| Land | Typische Filialbank-FX-Gebühr | Kartentypen, die sie vermeiden | Mitzunehmendes Netz | Lokaler Stolperstein |
|---|---|---|---|---|
| USA | Etwa 3 % | Kreditkarten ohne Auslandsgebühr | Visa, Mastercard | Amex und Discover schwach |
| Kanada | Etwa 2,5 % | Ausgewählte Kredit- und Fintech-Karten | Visa, Mastercard | Prüfen, ob Produkt noch offen |
| UK | 2,75 bis 2,99 % plus Gebühr | App-Banken, einige Kreditkarten | Visa, Mastercard | Limits beim Geldautomaten-Kontingent |
| Frankreich | 2 bis 3 % plus Fixgebühren | Online-Banken | Visa, Mastercard | Premium-Stufe evtl. erforderlich |
| Deutschland | Unterschiedlich | Direktbanken | Visa Debit, Debit Mastercard | Girocard mit V Pay scheitert |
| Niederlande, Belgien | FX-Aufschlag außerhalb der EU | Neobanken | Visa, Mastercard Debit | Geo-Block standardmäßig aktiv |
| Australien, NZ | Etwa 3 % | Ausgewählte Kredit- und Transaktionskonten | Visa, Mastercard | Produktberechtigungen ändern sich |
| Südkorea | Netz plus Ausgebergebühr | Reise-Debitkarten der Banken | Visa, Mastercard | VND evtl. nicht vorab ladbar |
| Japan | 1,6 bis 2,2 % | Einige Mehrwährungskarten | JCB, Visa | VND selten ladbar |
| Indien | 3,5 % plus GST | Karten ohne Aufschlag | Visa, Mastercard | RuPay begrenzt, kein VND-Laden |
| China, HK, Taiwan | Unterschiedlich | Mehrwährungskarten | UnionPay, Visa | Alipay nur bei einigen Händlern |
| Russland | k. A. | k. A. | Keines zuverlässig | Bargeld mitnehmen, über 5.000 USD deklarieren |
Neobanken, Mehrwährungskonten und Prepaid-Reisekarten
Wie Mehrwährungskonten und Neobank-Karten VND bepreisen
Erwarten Sie eine Umrechnung zum Mittelkurs oder nahe daran mit einer kleinen Gebühr, kostenlose Geldautomaten-Kontingente (oft einige Abhebungen oder etwa 200 Einheiten der Heimatwährung pro Monat bei Basistarifen) und Wochenendaufschläge bei manchen Tarifen. Ob VND als Guthaben gehalten werden kann, unterscheidet sich je nach Anbieter und Tarif, prüfen Sie das daher in den Wise- und Revolut-Apps statt einem Blogbeitrag zu vertrauen.
Prepaid-Reisekarten
Nützlich für die Budgetierung und um Geld vom Hauptkonto zu trennen. Ihre Schwäche ist das Fehlen von VND-Lademöglichkeiten, was eine doppelte Umrechnung erzeugt. Einige einst empfohlene Anbieter sind nicht mehr aktiv, prüfen Sie daher, ob ein Produkt, das Sie erwähnen, noch existiert.
Neobank vs. traditionelle Karte
Neobanken bieten bessere Kurse. Traditionelle Karten bieten höhere Limits, stärkeren Chargeback-Schutz, telefonischen Support und einfachere Hotel-Vorautorisierungen. Nehmen Sie je eine von beiden mit.
Virtuelle Karten für Online-Buchungen
Virtuelle Karten reduzieren das Betrugsrisiko bei der Online-Buchung von Inlandsflügen, Zügen oder Touren.
| Produkttyp | Wie VND bepreist wird | Kann VND halten? | Kostenloses Geldautomaten-Kontingent | Wochenendaufschlag | Bester Einsatz |
|---|---|---|---|---|---|
| Neobank-Karte | Nahe Mittelkurs plus kleine Gebühr | Meist nein | Einige Abhebungen pro Monat | Bei manchen Tarifen | Alltägliche Ausgaben |
| Mehrwährungskonto | Nahe Mittelkurs | Manchmal | Unterschiedlich | Manchmal | Lange Reisen |
| Prepaid-Reisekarte | Über USD- oder EUR-Wallet | Selten | Unterschiedlich | Manchmal | Budgetierung |
| Traditionelle Kreditkarte | Bankkurs plus FX-Gebühr | Nein | k. A. | Nein | Große Anschaffungen, Backup |
Geldautomaten und Bargeld: Abheben, Wechseln und wie viel man mitnehmen sollte
Vietnamesische Geldautomaten nutzen
Bevorzugen Sie Automaten an Bankfilialen, genutzt während der Öffnungszeiten. Limits pro Transaktion liegen typischerweise bei 2.000.000 bis 5.000.000 VND (etwa 77 bis 192 USD), wobei einige Banken bis zu 10.000.000 VND (etwa 385 USD) erlauben. Lehnen Sie jedes Umrechnungsangebot ab. Wenn ein Automat Ihre Karte schluckt, kontaktieren Sie die Filiale noch am selben Tag mit Ihrem Reisepass.
Bargeld wechseln
Nutzen Sie lizenzierte Banken und autorisierte Wechselstuben, auch an Flughäfen, wo Sie die Kurse vergleichen sollten. Einige Reiseführer empfehlen Goldläden, aber der Tausch an nicht autorisierten Orten ist für den Kunden technisch illegal, und es wurden Bußgelder verhängt. Die Preisangabe in Fremdwährung ist ebenfalls verboten, auch wenn einige Geschäfte weiterhin USD nennen.
Bargeldregeln und Banknotenfallen
Deklarieren Sie bei der Einreise Bargeld über 5.000 USD Gegenwert oder 15.000.000 VND. Scheine reichen von 1.000 bis 500.000 VND. Es gibt keinen 5.000.000-VND-Schein, entgegen Behauptungen in einigen veröffentlichten Quellen. Münzen werden nicht mehr ausgegeben und sind selten zu sehen. 10.000 mit 200.000 oder 20.000 mit 500.000 zu verwechseln, ist ein klassischer Fehler.
Wie viel Bargeld man mitnehmen sollte
Ein Budgetreisender kommt mit 500.000 bis 800.000 VND (etwa 20 bis 30 USD) Bargeld pro Tag aus, während Karten die Hotels abdecken. Ein Mittelklasse-Reisender sollte 1.500.000 bis 2.500.000 VND (etwa 58 bis 96 USD) für Mahlzeiten, Transport, Trinkgelder und kleine Eintritte mitnehmen. In den Bergen verdoppeln.
Feiertage, an denen Geldautomaten leer laufen
Rund um Tet schließen Banken für mehrere Tage, und Geldautomaten in kleineren Städten können leer sein. Das nächste Tet fällt auf den 6. Februar 2027. Heben Sie vorher ab und prüfen Sie den offiziellen Feiertagskalender 2027. Auch die Pause vom 30. April bis 1. Mai und der Nationalfeiertag am 2. September bringen Schließungen und Andrang.
Vor dem Abflug: die Zahlungs-Checkliste
- Aktivieren Sie die internationale Nutzung und entfernen Sie eventuelle Geo-Blocks in Ihrer Banking-App.
- Prüfen Sie die Ablaufdaten jeder Karte, die Sie einpacken.
- Erhöhen Sie vor der Abreise Geldautomaten- und Ausgabenlimits.
- Speichern Sie die Notfallnummer Ihrer Bank in einem Format, das nicht von Ihrem Handy abhängt.
- Verteilen Sie Karten auf verschiedene Taschen und bewahren Sie eine Karte getrennt von Ihrer Geldbörse auf.
Die OTP-Falle: Online-Zahlungen in Vietnam (Inlandsflüge, Züge, einige Apps) nutzen 3-D Secure, oft per SMS an Ihre Heimatnummer. Wenn Sie auf eine vietnamesische SIM oder eSIM wechseln und Ihre Heimatleitung verlieren, können Sie keine Codes empfangen. Halten Sie die Heimatleitung per Dual-SIM oder eSIM aktiv oder wechseln Sie vor der Abreise zur In-App-Genehmigung.
Vorautorisierungen von Hotels auf Debitkarten können 7 bis 30 Tage zur Freigabe brauchen. Verwenden Sie beim Hotel-Check-in nach Möglichkeit eine Kreditkarte.
Sicherheit, Betrug und was zu tun ist, wenn etwas schiefgeht
Zu den realen Risiken gehören Skimming an Geldautomaten, Karten, die außer Sichtweite genommen werden, überhöhte Beträge, die in Terminals eingegeben werden, und DCC, das vom Personal aufgedrängt wird.
Wenn eine Karte verloren geht oder gestohlen wird, sperren Sie sie in der App, rufen Sie den Ausgeber an und erstatten Sie eine Polizeianzeige, falls die Versicherung es verlangt. Wenn sie gesperrt ist, ist eine falsche Betrugswarnung bei der ersten vietnamesischen Transaktion üblich, also bestätigen Sie sie in der App. Wenn ein Automat sie schluckt, besuchen Sie die Bankfiliale, der der Automat gehört.
Einige Motorradverleihe behalten Reisepässe als Pfand ein. Bieten Sie stattdessen eine Barkaution an und hinterlassen Sie niemals einen Kartenabdruck ohne schriftlichen Betrag.
Länger bleiben: vietnamesische Bankkonten und E-Wallets
Für Expats und digitale Nomaden erfordert die Eröffnung eines lokalen Kontos in der Regel einen Reisepass, ein Visum ausreichender Länge und manchmal eine temporäre Aufenthaltskarte. Die 2024 eingeführten biometrischen Verifizierungsregeln gelten für Online-Überweisungen und App-Zugriff. Ein lokales Konto erschließt VietQR, MoMo und nur im Inland verfügbare Websites. Die Richtlinien variieren je nach Filiale, fragen Sie daher vorab.
FAQ
F: Ist eine Kreditkarte in Vietnam weit verbreitet? Ja, in Hotels, Einkaufszentren, Ketten, Fluggesellschaften und Ride-Hailing-Apps, besonders in Hanoi, Ho-Chi-Minh-Stadt und Da Nang. Der alltägliche lokale Handel läuft weiterhin mit Bargeld und vietnamesischen QR-Codes. Planen Sie, auf einer typischen Reiseroute etwa die Hälfte Ihrer Ausgaben in Bargeld zu zahlen, und mehr in den Bergen und ländlichen Gebieten.
F: Kann ich eine Revolut- oder Wise-Karte in Vietnam verwenden? Ja, denn es sind Visa- oder Mastercard-Karten, die an Terminals und Geldautomaten funktionieren. Achten Sie auf das kostenlose Geldautomaten-Kontingent, Wochenendaufschläge bei manchen Tarifen und die lokale Geldautomaten-Gebühr. Nehmen Sie eine zweite Karte eines anderen Anbieters als Backup mit.
F: Brauche ich eine digitale Karte oder mobile Wallet für Vietnam? Nein. Eine physische Chip-and-PIN-Visa oder -Mastercard reicht aus. Sie zu Apple Pay oder Google Pay hinzuzufügen, ist für kontaktlose Zahlungen praktisch. Lokale Wallets wie MoMo und ZaloPay erfordern in der Regel ein vietnamesisches Konto, und eine virtuelle Karte ist für Online-Buchungen nützlich.
F: Sollte ich in VND oder in meiner Heimatwährung zahlen, wenn das Terminal fragt? Immer VND. Die Wahl Ihrer Heimatwährung löst die dynamische Währungsumrechnung zum Händlerkurs aus, die typischerweise mehrere Prozent mehr kostet. Dasselbe gilt an Geldautomaten.
F: Warum verlangen Geschäfte 2 bis 3 % Aufschlag, wenn ich mit Karte zahle, und kann ich mich weigern? Aufschläge sind bei Hotels, Agenturen und touristischen Betrieben üblich, obwohl vietnamesische Kartenvorschriften allgemein so gelesen werden, dass sie verboten sind. Fragen Sie vor dem Bezahlen, vergleichen Sie mit dem Barpreis und entscheiden Sie, was günstiger ist.
F: Kann ich in Vietnam in US-Dollar zahlen? Preisangabe und Zahlung in Fremdwährung sind für die meisten Geschäfte verboten, obwohl einige Hotels und Agenturen USD nennen. Die Zahlung in USD bedeutet meist einen schlechten Wechselkurs, und VND ist fast immer günstiger.
F: Welche Geldautomaten sind am günstigsten für ausländische Karten? Gebühren und Limits ändern sich häufig. Heben Sie jedes Mal den Höchstbetrag ab, um die Fixgebühr zu verteilen, nutzen Sie Automaten an Filialen und heben Sie niemals Bargeld mit einer Kreditkarte ab. Prüfen Sie die aktuellen Banktarife statt einer Liste, die Sie online gefunden haben.
F: Sind 100 USD in Vietnam viel Geld? Bei etwa 26.000 VND pro USD (prüfen Sie den Tageskurs) sind 100 USD etwa 2.600.000 VND. Das deckt mehrere Tage Streetfood und lokalen Transport ab oder ungefähr einen Tag Mittelklasse-Reisen mit Hotel, Mahlzeiten und einer Tour.

Ihre Fragen und Tipps
Eine Frage, eine aktuelle Information, eine Erfahrung zum Teilen? Unser Team liest jede Nachricht vor der Veröffentlichung.
Noch keine Kommentare. Stellen Sie die erste Frage oder teilen Sie einen Tipp!